Domain batterieleuchte.de kaufen?
Wir ziehen mit dem Projekt
batterieleuchte.de um.
Sind Sie am Kauf der Domain
batterieleuchte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain batterieleuchte.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
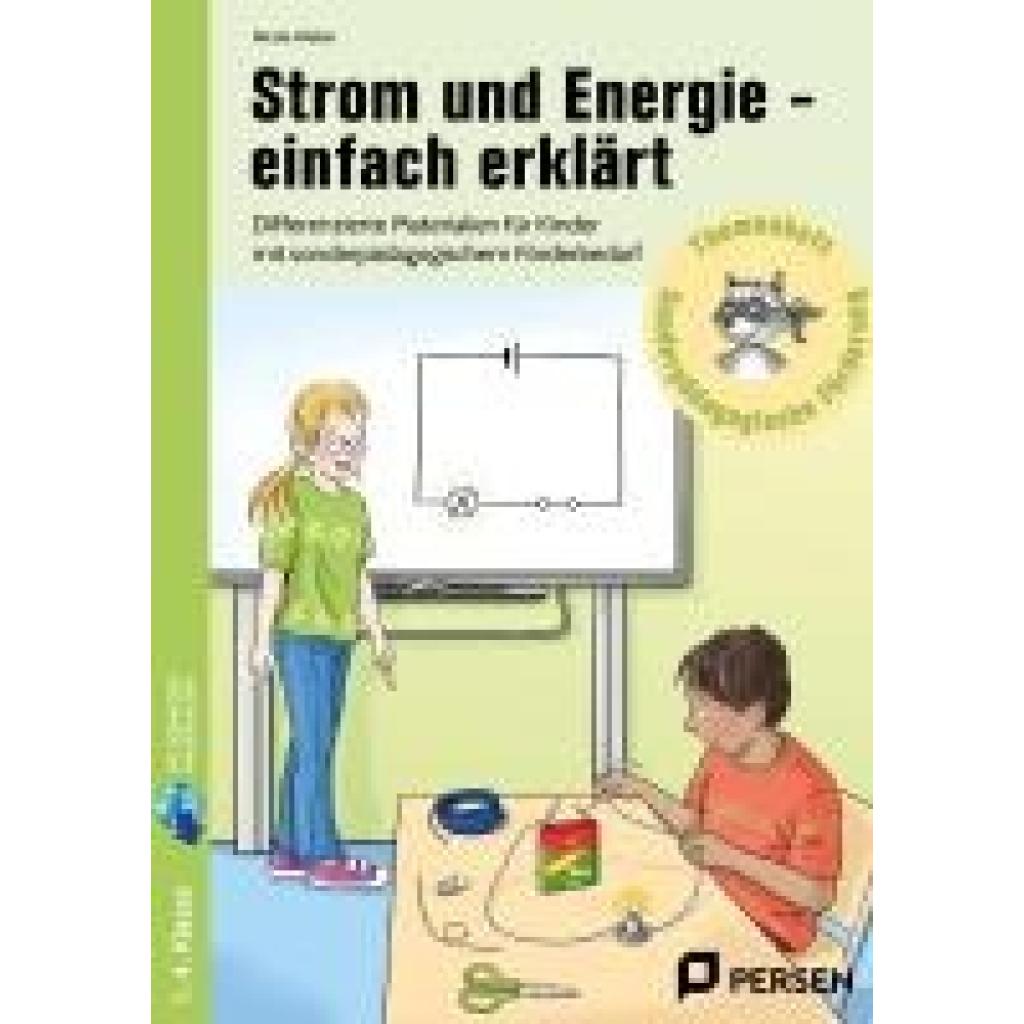
Weber, Nicole: Strom und Energie - einfach erklärtStrom und Energie - einfach erklärt , Differenzierte Materialien für Kinder mit sonderpädagogischem Förderbedarf (1. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20240801, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Bergedorfer Themenhefte - Grundschule##, Autoren: Weber, Nicole, Seitenzahl/Blattzahl: 48, Keyword: 1. bis 4. Klasse; Raum und Umwelt; Sachunterricht; SoPäd, Fachschema: Elektrik~Sachunterricht / Lehrermaterial~Strom (elektrisch), Bildungsmedien Fächer: Sachunterricht ~Technik, Fachkategorie: Schule und Lernen, Bildungszweck: Förderschule/Förderzentrum/Schule mit Förderschwerpunkt Lernen, Altersempfehlung / Lesealter: 23, Genaues Alter: FÖS, Warengruppe: HC/Schulbücher, Fachkategorie: Unterrichtsmaterialien, Schulform: FÖS, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Länge: 259, Breite: 190, Höhe: 5, Gewicht: 176, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000076904001 9783403212133-2 B0000076904002 9783403212133-1,26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
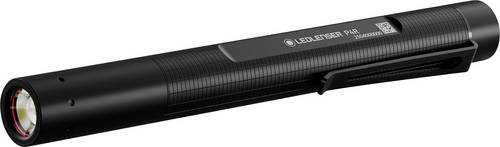
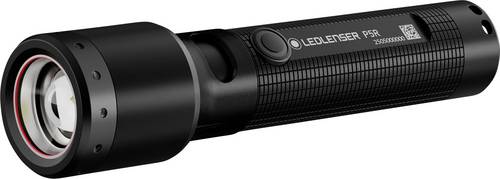
Ledlenser P5R 503109 Taschenlampe akkubetrieben, batteriebetrieben 750lm 20hDie Ledlenser P5R ist eine kompakte und leistungsstarke LED Taschenlampe mit bis zu 750 Lumen - klein genug für die Jackentasche, aber hell genug für Polizei, Outdoor und Alltag. Mit 11,7 cm Länge und nur 99 g Gewicht ist sie ein echtes Kraftpaket im Taschenformat. Ob beim Spaziergang, auf dem Campingplatz, beim Heimwerken oder im Einsatz - die P5R liefert dir in jeder Situation präzises Licht. Ihr robuster Aufbau und die einfache Bedienung machen sie zur idealen Begleiterin für drinnen und draußen. Dank Advanced Focus System kannst du stufenlos zwischen Flutlicht und fokussiertem Fernlicht wechseln - mit bis zu 280 m Leuchtweite. Über den Endkappenschalter wählst du intuitiv zwischen verschiedenen Lichtmodi - für maximale Flexibilität. Die P5R wird per USB-C in nur 3 Stunden wieder aufgeladen und bietet bis zu 20 Stunden Leuchtdauer. Optional ist sie auch mit einer AA-Batterie nutzbar (nicht enthalten) - für alle, die unabhängig von Stromquellen sein wollen. Das Gehäuse ist aus 75 % recyceltem Aluminium gefertigt, IP68-zertifiziert gegen Staub und Wasser und sturzgetestet aus bis zu 2 m - ideal für Baustelle, Boot, Notfallausrüstung oder den Outdoor-Einsatz. Mit 7 Jahren Garantie bei Registrierung bietet die P5R kompromisslose Qualität - ob als kompakte taktische Taschenlampe oder als starker Lichtpartner im Alltag.48,88 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weber, Nicole: Strom und Energie - einfach erklärtStrom und Energie - einfach erklärt , Differenzierte Materialien für Kinder mit sonderpädagogischem Förderbedarf (1. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20240801, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Bergedorfer Themenhefte - Grundschule##, Autoren: Weber, Nicole, Seitenzahl/Blattzahl: 48, Keyword: 1. bis 4. Klasse; Raum und Umwelt; Sachunterricht; SoPäd, Fachschema: Elektrik~Sachunterricht / Lehrermaterial~Strom (elektrisch), Bildungsmedien Fächer: Sachunterricht ~Technik, Fachkategorie: Schule und Lernen, Bildungszweck: Förderschule/Förderzentrum/Schule mit Förderschwerpunkt Lernen, Altersempfehlung / Lesealter: 23, Genaues Alter: FÖS, Warengruppe: HC/Schulbücher, Fachkategorie: Unterrichtsmaterialien, Schulform: FÖS, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Länge: 259, Breite: 190, Höhe: 5, Gewicht: 176, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000076904001 9783403212133-2 B0000076904002 9783403212133-1,26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Ledlenser P5R 503109 Taschenlampe akkubetrieben, batteriebetrieben 750lm 20hDie Ledlenser P5R ist eine kompakte und leistungsstarke LED Taschenlampe mit bis zu 750 Lumen - klein genug für die Jackentasche, aber hell genug für Polizei, Outdoor und Alltag. Mit 11,7 cm Länge und nur 99 g Gewicht ist sie ein echtes Kraftpaket im Taschenformat. Ob beim Spaziergang, auf dem Campingplatz, beim Heimwerken oder im Einsatz - die P5R liefert dir in jeder Situation präzises Licht. Ihr robuster Aufbau und die einfache Bedienung machen sie zur idealen Begleiterin für drinnen und draußen. Dank Advanced Focus System kannst du stufenlos zwischen Flutlicht und fokussiertem Fernlicht wechseln - mit bis zu 280 m Leuchtweite. Über den Endkappenschalter wählst du intuitiv zwischen verschiedenen Lichtmodi - für maximale Flexibilität. Die P5R wird per USB-C in nur 3 Stunden wieder aufgeladen und bietet bis zu 20 Stunden Leuchtdauer. Optional ist sie auch mit einer AA-Batterie nutzbar (nicht enthalten) - für alle, die unabhängig von Stromquellen sein wollen. Das Gehäuse ist aus 75 % recyceltem Aluminium gefertigt, IP68-zertifiziert gegen Staub und Wasser und sturzgetestet aus bis zu 2 m - ideal für Baustelle, Boot, Notfallausrüstung oder den Outdoor-Einsatz. Mit 7 Jahren Garantie bei Registrierung bietet die P5R kompromisslose Qualität - ob als kompakte taktische Taschenlampe oder als starker Lichtpartner im Alltag.48,88 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Caterpillar DX63B Akkubetriebenes LED-Leuchtmittel Akku-Arbeitsleuchte akkubetriebenDer CAT 18V Strahler mit einer Lichtleistung von 400 Lumen sorgt für eine zuverlässige und helle Ausleuchtung von Arbeitsbereichen, Baustellen, Werkstätten oder Outdoor-Einsätzen. Dank des kabellosen 18V-Systems bietet er maximale Flexibilität und ist überall dort einsatzbereit, wo eine mobile Lichtquelle benötigt wird. Die robuste Bauweise und das kompakte Design machen den Strahler zu einem praktischen Begleiter für professionelle Anwender und Heimwerker. Lieferung als Solo-Gerät im Karton – ideal für Nutzer des CAT 18V Akkusystems.34,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
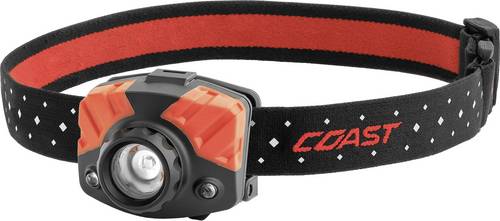
Coast FL75R LED Stirnlampe akkubetrieben, batteriebetrieben 530lm 11h 142172Die Coast FL75R ist der Allrounder unter den Stirnlampen, durch die rote, sowie die weiße LED, der Möglichkeit zur Fokussierung und den 3 Leuchtstufen bietet diese Leuchte für jede Situation das passende Licht. Die FL75R wird mit einem Li-Poly Akku oder mit 3xAAA Batterien betrieben (beides im Lieferumfang enthalten). Der Akku kann wahlweise direkt an der Leuchte oder außerhalb der Lampe mit einem Mini-USB Kabel geladen werden. So kann die Lampe im Notfall mit Batterien betrieben werden, während der Akku geladen wird. Durch ein geringes Gewicht von gerade einmal 91g (inkl. Akku) ist diese Kopflampe bequem und macht sich auch auf dem Kopf kaum bemerkbar.58,62 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.